Datáfono Dojo: somos partner, y esto es lo que muchos comercios pagan de más al banco
EasyTPV es partner de Dojo: hacemos el programa de caja que funciona dentro del datáfono Dojo y damos de alta con él a los comercios. Dojo es una empresa de pagos británica, con raíces en 2008, que llegó a España en mayo de 2024 y cobra las tarjetas por su cuenta, sin el datáfono ni la entidad de pagos de tu banco. Con nosotros, las comisiones son más bajas de lo que muchos comercios pagan de verdad al banco, claras desde el primer día, y el programa va incluido. Aquí está todo: quién es Dojo, en qué se diferencia del datáfono del banco, por qué el banco sale más caro de lo que parece y la tecnología.
Publicado el 9 de octubre de 2026 · 7 minutos de lectura

Quién es Dojo, y qué hacemos nosotros con ellos
Dojo es la marca de pagos de Paymentsense, una empresa británica registrada en Londres el 22 de octubre de 2008. La marca Dojo nació en 2021, y hoy cobra en comercios del Reino Unido, Irlanda, Italia y España. En el Reino Unido tiene más de 150.000 clientes, según su propia web.
Llegó a España en mayo de 2024, con sede en Madrid y oficina en Barcelona. Opera aquí con una sucursal inscrita en el Banco de España con el número 6728, como entidad de dinero electrónico autorizada por el Banco Central de Irlanda. Dicho corto: Dojo es quien cobra la tarjeta, como lo haría tu banco, pero sin ser tu banco.
Nosotros somos partner de Dojo: colaborador comercial, en su contrato. Hacemos el programa de caja que funciona dentro de su datáfono, damos de alta con él a los comercios y les atendemos con el programa. El cobro con tarjeta y la caja van en el mismo aparato: lo probamos sobre el datáfono de verdad el 7 de septiembre de 2026, y responden las cuatro operaciones: cobrar, devolver, recuperar el último cobro y preparar el terminal.
Lo que no somos: no somos Dojo ni hablamos en su nombre. El contrato de cobro lo firmas con Dojo, y el del programa, con nosotros.
Cómo cobra el datáfono del banco, y qué pinta Redsys
Cuando cobras con el datáfono del banco, el pago no lo procesa tu oficina. Lo procesa casi siempre Redsys. En su informe de 2025, Redsys dice que tiene «una cuota superior al 90% del procesamiento» en España y que ese año procesó 21.554 millones de operaciones. Y de los datáfonos que el banco te deja dice que, aunque te los dé el banco, «son propiedad de Redsys».
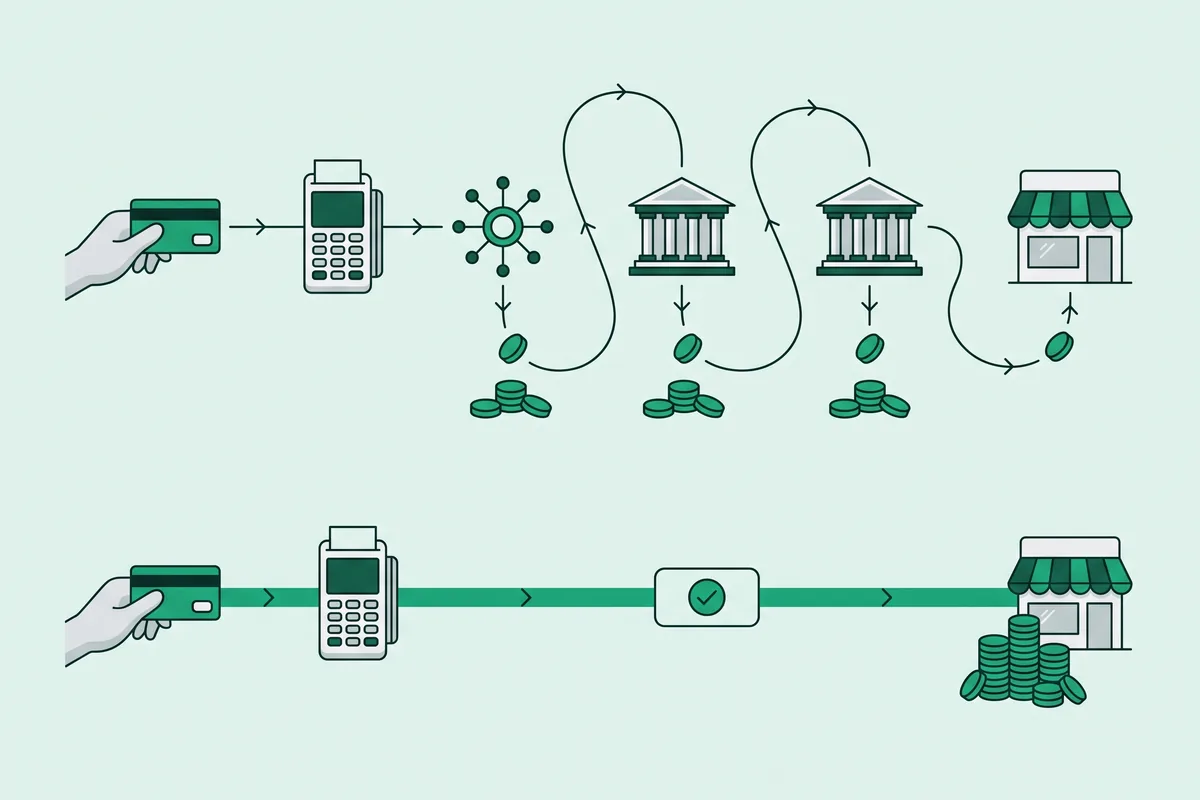
Redsys es de los bancos: según sus cuentas anuales de 2025, tres grandes bancos tienen el 24,90 % cada uno, el 74,70 % entre los tres. El camino de un cobro es este: tu datáfono, Redsys, la entidad de pagos de tu banco, la red de la tarjeta (Visa o Mastercard) y el banco de tu cliente. Y la respuesta, de vuelta.
Con Dojo el camino es más corto. Dojo es a la vez quien procesa el cobro y quien lo adquiere, con su propia plataforma —según Dojo, fuera de Redsys—; habla con la red de la tarjeta y te ingresa el dinero. Y no tienes que cambiar de banco: el dinero llega a la cuenta que ya tienes, que tiene que ser española.
| Datáfono del banco | Datáfono Dojo | |
|---|---|---|
| Quién procesa el cobro | Redsys, en más del 90 % de los pagos | Dojo, con su plataforma |
| De quién es el aparato | De Redsys, aunque te lo dé el banco | De Dojo, con mantenimiento y sustitución en la cuota |
| Dónde te ingresan | Lo que diga tu contrato con el banco | En tu cuenta española de siempre |
| Cuándo te llega el dinero | Lo que diga tu contrato | Al final del día hábil siguiente |
| Las comisiones | Lo que diga tu contrato | Lo cobrado llega entero; las comisiones, en una factura a fin de mes |
Por qué el banco te cobra más de lo que crees
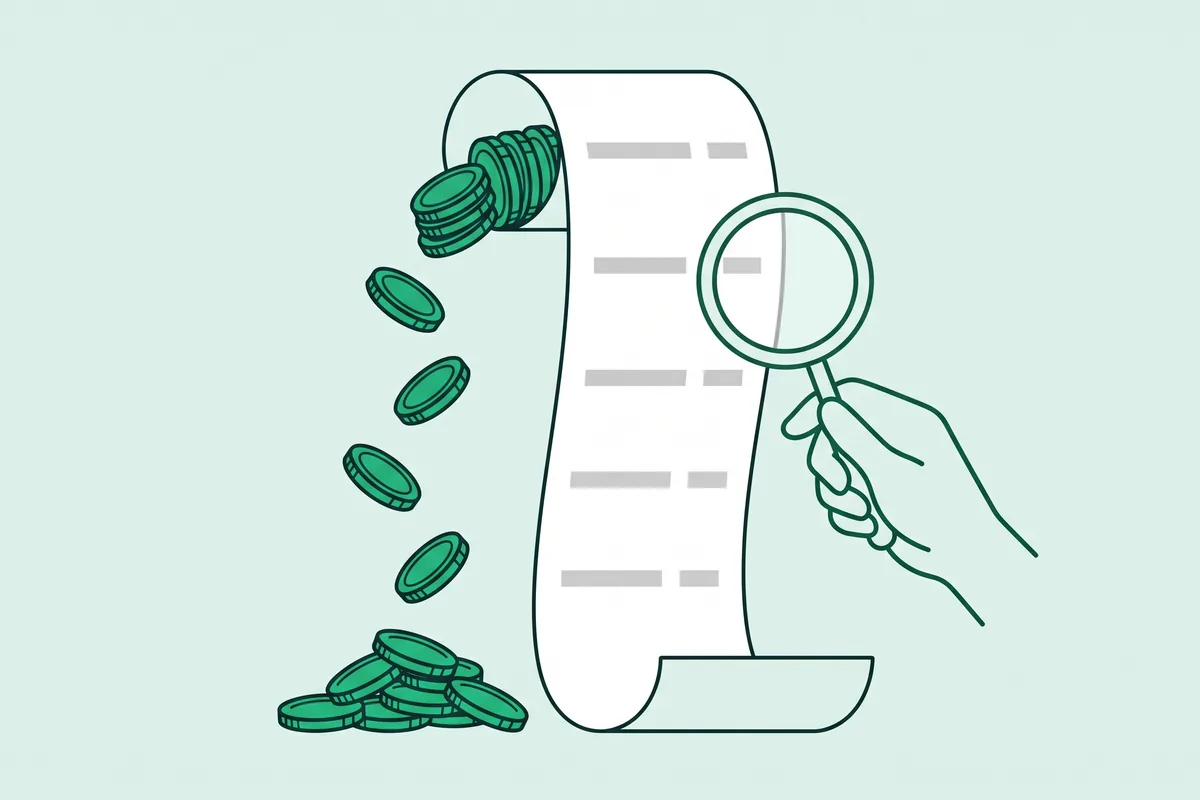
La comisión de cada cobro tiene nombre en la ley: tasa de descuento. El artículo 10 de la Ley 18/2014 la define como lo que pagas «por cada operación realizada mediante tarjeta», y la compone de tres partes: la tasa de intercambio, que se lleva el banco de tu cliente; la comisión de procesamiento y del sistema de pagos; y el margen del adquirente. La de intercambio tiene techo, en el artículo 11: un 0,2 % en débito y un 0,3 % en crédito de particulares. El resto lo pone cada uno.
Pero la tasa que te anuncian no es todo lo que pagas. En el extracto, súmale la cuota o el alquiler del terminal; el mínimo por operación, que en un café pesa más que el porcentaje; los recargos por tarjeta extranjera o de empresa; y lo que a veces te piden a cambio de un buen precio, como domiciliar pagos o contratar un seguro. Divide todo lo que te cobraron en el mes entre lo que cobraste con tarjeta: esa es tu tasa efectiva, y es la única que se puede comparar.
Ahí es donde muchos comercios se llevan la sorpresa: lo que pagan de verdad al banco queda por encima de lo que creían. Nuestras comisiones son más bajas de lo que muchos comercios pagan de verdad al banco, y además:
- El programa va incluido. Si hoy pagas el datáfono y, aparte, un programa de caja, con nuestro datáfono es una cuota menos cada mes.
- Sin sorpresas en el extracto. Lo cobrado te llega entero, y las comisiones van juntas en una sola factura a fin de mes.
- El cliente de fuera sale mejor. Las tarjetas del Reino Unido cuentan como europeas, no como de fuera de Europa, y cuando el cliente extranjero paga en su moneda, Dojo comparte contigo una parte de la operación.
¿Es tu caso? Depende de lo que te cobre hoy tu banco: si te hace un precio muy bajo porque tienes con él préstamos, nóminas o seguros, puede que no te compense. Por eso lo hacemos al revés: mándanos tu último extracto y te decimos tu tasa efectiva de hoy y la que tendrías con nosotros. Si no te compensa, te lo decimos.
La tecnología: un Android con impresora, wifi y SIM
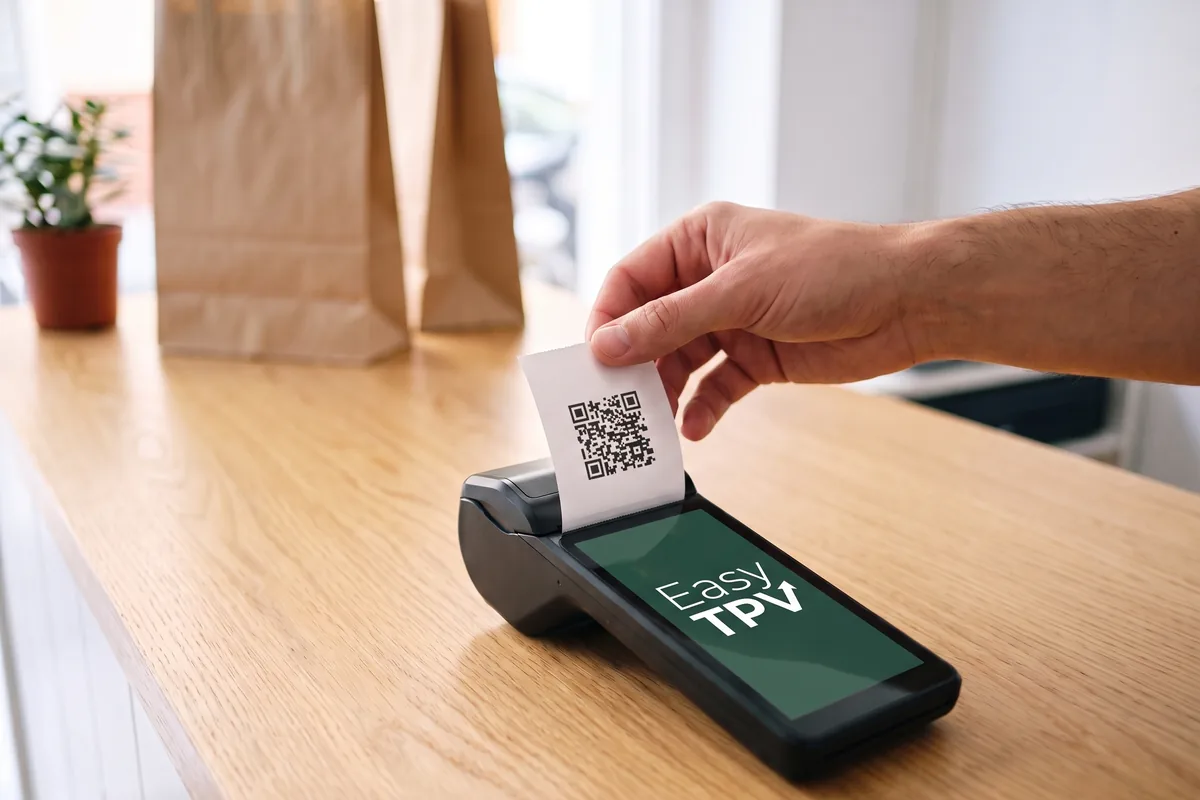
El datáfono que usamos es el Dojo Duo: un terminal Android con pantalla táctil de 5,5 pulgadas e impresora integrada. EasyTPV va instalado dentro: vendes, cobras con tarjeta y el ticket sale por arriba, sin ordenador ni caja aparte. Es la idea de la caja registradora gratis, con el cobro dentro.
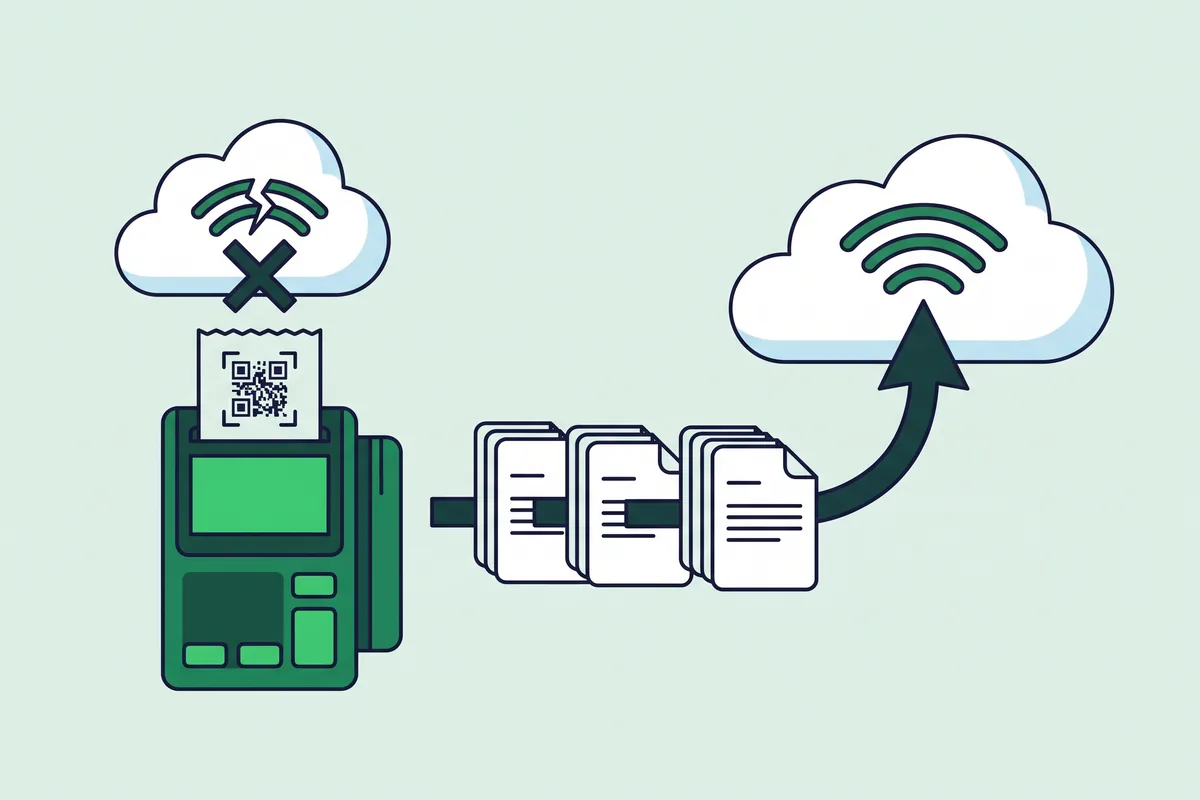
Se conecta solo al wifi o a la red 4G que haya: lleva su propia SIM multioperador, que elige sola la mejor señal. Si aun así se va la línea, EasyTPV sigue vendiendo y el registro espera en cola, como contamos en qué pasa sin internet.
Por dentro, Dojo cifra el pago de punto a punto (P2PE) desde el propio datáfono, y anuncia para su plataforma una disponibilidad del 99,99 %, con varias nubes a la vez. Y el mismo aparato sirve en la barra de un bar o restaurante o en el mostrador de una tienda.
Las condiciones, antes de firmar
| Concepto | Con nuestro datáfono |
|---|---|
| Las comisiones de cada cobro | Más bajas de lo que muchos comercios pagan de verdad al banco; te las damos por escrito antes de firmar |
| La cuota del terminal | Va aparte, con mantenimiento y sustitución, y te la decimos antes |
| El programa EasyTPV | 0 €, incluido |
| El primer mes | Lo pruebas sin compromiso, pagando la cuota y las comisiones de siempre |
| Permanencia | 12 meses después del primer mes, con pausa de temporada si cierras unos meses |
| Si no se usa | Si el datáfono no se usa y no lo has pausado, hay una cuota mínima de 24,95 € al mes |
Los planes del programa, con datáfono y sin él, están en la portada.
Preguntas frecuentes
¿Qué es el datáfono Dojo?
Es el datáfono de Dojo, una empresa de pagos británica que cobra tarjetas en España desde mayo de 2024. El nuestro lleva dentro el programa EasyTPV: la caja, el cobro con tarjeta y la impresora en un solo aparato.
¿EasyTPV es Dojo?
No. Somos partner de Dojo, colaborador comercial en su contrato: hacemos el programa y damos de alta el datáfono. El contrato de cobro lo firmas con Dojo, y el del programa, con nosotros.
¿Tengo que cambiar de banco?
No. Dojo te ingresa los cobros en la cuenta que ya tienes. Tiene que ser una cuenta española.
¿Cuándo me llega el dinero de los cobros con tarjeta?
Según las condiciones de Dojo, al final del día hábil siguiente al cobro. Te llega entero, y las comisiones van juntas en una factura a fin de mes.
¿El datáfono Dojo funciona con Redsys?
Según Dojo, no: sus cobros van por su propia plataforma. Dojo procesa el pago y lo adquiere él mismo, sin el datáfono ni la entidad de pagos de tu banco.
¿Es más barato que el datáfono del banco?
Para muchos comercios, sí: lo que pagan de verdad al banco, sumando la cuota del terminal, los mínimos y los recargos, queda por encima de nuestras comisiones. Para saber si es tu caso, mándanos tu último extracto: te decimos tu tasa efectiva de hoy y la que tendrías con nosotros. Si no te compensa, te lo decimos.
¿Qué condiciones tiene el datáfono?
Las comisiones y la cuota del terminal te las damos por escrito antes de firmar, y el programa EasyTPV va incluido: 0 €. El primer mes lo pruebas sin compromiso, pagando la cuota y las comisiones de siempre. Si sigues, son 12 meses de permanencia, con pausa de temporada si cierras unos meses. Si el datáfono no se usa y no lo has pausado, hay una cuota mínima de 24,95 € al mes.
¿Puedo usar EasyTPV con el datáfono de mi banco?
EasyTPV funciona en cualquier móvil o tablet Android para vender en efectivo y emitir el ticket. El cobro con tarjeta integrado en la misma pantalla es solo en nuestro datáfono.
¿Cuánto pagas hoy, de verdad?
Mándanos el último extracto de tu datáfono y te decimos tu tasa efectiva y la que tendrías con nosotros. Si no te compensa, te lo decimos.
Mándanos tu extracto